Dal 1° gennaio 2026 gli esercenti devono abbinare i registratori telematici (RT) ai POS con cui incassano i pagamenti elettronici. L'abbinamento si fa online, nell'area riservata del sito dell'Agenzia delle Entrate. Il 20 aprile 2026 scade il termine per abbinare gli strumenti usati a gennaio 2026, la cosiddetta "fase di avvio".
In breve
· Chi: l'esercente, il commercialista o un tecnico con delega
· Cosa: tutti gli RT e i POS, fisici e virtuali, usati nell'attività
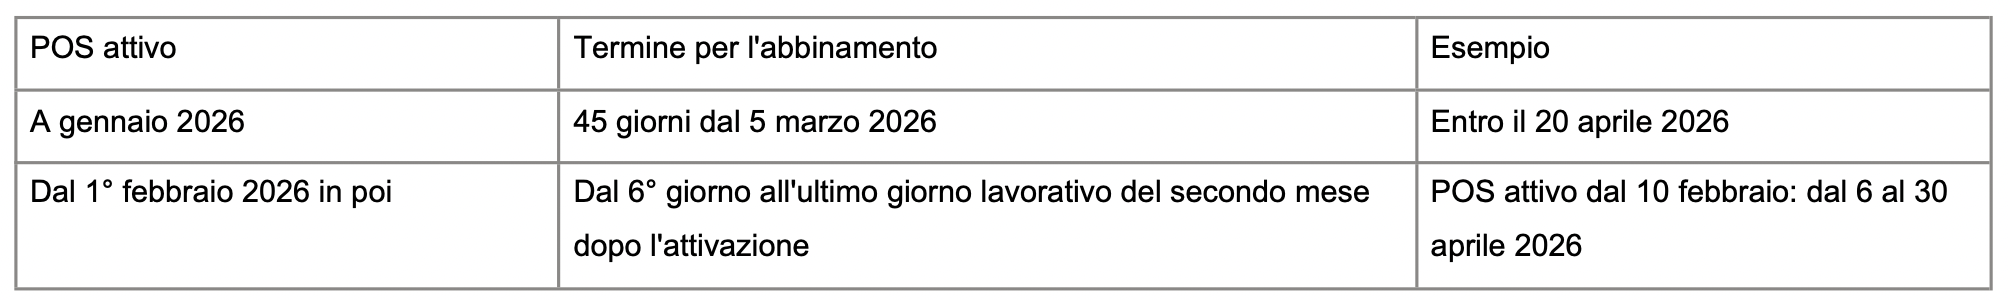
· Quando: entro il 20 aprile 2026 per i POS attivi a gennaio; per i nuovi POS, entro la fine del secondo mese dall'attivazione
· Sanzioni: da 1.000 a 4.000 euro, sempre a carico dell'esercente
Chi può fare l'abbinamento
· l'esercente, con le proprie credenziali
· il commercialista o altro consulente, con delega
· un'altra persona, anche un tecnico abilitato, con una delega limitata alla gestione dei dispositivi
Se invece si usa il documento commerciale online al posto dell'RT, l'abbinamento con il POS può farlo solo l'esercente.
Quali dispositivi abbinare
Nell'area riservata compaiono:
· gli RT e i Server-RT usati nel periodo, identificati dal numero di matricola
· i POS fisici e gli eventuali POS virtuali (software) con contratto attivo nel periodo, identificati dal Terminal ID (solo per i fisici) e dai dati della banca o del circuito che gestisce il contratto (Acquirer)
Le scadenze
Le sanzioni
Per l'abbinamento mancato o in ritardo sono previste sanzioni da 1.000 a 4.000 euro, sempre a carico dell'esercente, anche se l'errore dipende da altri.
L'Agenzia ricorda inoltre di indicare correttamente sullo scontrino se il pagamento è in contanti o elettronico. Il collegamento diretto tra cassa e POS ("scambio importo") aiuta a evitare errori.
Come si fa: le procedure online
· Semplificata: proposta in automatico a chi ha fino a 5 RT
· Standard: proposta a chi ha più di 5 RT
· Massiva: a scelta, tramite file CSV con fino a 1.000 dispositivi ciascuno
Casi particolari
Venditori ambulanti. Nella procedura c'è una casella apposita da spuntare; in questo caso non serve indicare l'indirizzo dell'attività.
Un POS non compare nell'elenco. Va aggiunto con la funzione "Aggiungi POS". Il Manuale operativo spiega anche come inserire l'Acquirer.
Un POS con più contratti (ad esempio uno per il Bancomat e uno per le carte di credito con banche diverse). L'abbinamento va fatto per ogni contratto.
Più RT e più POS. Si può abbinare un RT a più POS o un POS a più RT.
Cassa e POS già collegati fisicamente. Il collegamento diretto ("scambio importo") è facoltativo, ma non sostituisce l'abbinamento online, che resta obbligatorio.
POS usato anche per vendite senza scontrino (tabacchi, fatture, bonifici).
· Se il POS incassa solo operazioni senza scontrino, non va abbinato all'RT: va indicato tra i "POS non collegati".
· Se incassa anche vendite con scontrino, va abbinato. In questo caso è normale che gli importi di RT e POS non coincidano: l'Agenzia valuterà la differenza in base al codice ATECO dell'attività. Conviene controllare nel proprio cassetto fiscale che i codici ATECO siano corretti e tenere un riepilogo giornaliero delle operazioni, da mostrare in caso di controlli.
Guide e FAQ ufficiali
Sul sito dell'Agenzia delle Entrate sono disponibili la Guida, il Manuale operativo (aggiornato al 10 aprile 2026), suggerimenti pratici e 30 FAQ (aggiornate al 25 marzo 2026):
agenziaentrate.gov.it/portale/collegamento-pos-rt
Riferimenti: Legge 30 dicembre 2024 n. 207 (Legge di Bilancio 2025), art. 1, commi 74-77; Provvedimento del Direttore dell'Agenzia delle Entrate n. 424470 del 31 ottobre 2025.