Con il decreto legislativo n. 148 del 7 agosto 2026 arriva una tolleranza per gli errori nell’indicare sullo scontrino la forma di pagamento. Se un cliente paga con carta e l’esercente registra “contanti”, o viceversa, la sanzione scatta solo se la differenza tra i dati del registratore e quelli del POS supera il 5%.
In breve
· Si confronta il numero di pagamenti elettronici registrati dall’RT con il numero di pagamenti accettati dal POS
· Fino al 5% di differenza: nessuna sanzione
· Oltre il 5%: si applicano le sanzioni previste
· La tolleranza vale sia con le regole attuali sia con il nuovo Testo unico delle sanzioni in vigore dal 1° gennaio 2027
Cosa succedeva prima
La Legge di Bilancio 2025, che ha introdotto l’abbinamento RT-POS, trattava ogni errore sulla forma di pagamento come un errore nella trasmissione dei corrispettivi. Bastava registrare un pagamento con bancomat come “contanti” per rischiare una sanzione.
Le organizzazioni di categoria hanno chiesto una correzione, per due motivi: nei momenti di maggiore lavoro, come l’ora di punta in un bar, un errore di questo tipo è facile, e comunque non comporta evasione, perché l’incasso viene dichiarato lo stesso.
Le sanzioni, oltre la soglia del 5%
· Per ogni trasmissione giornaliera errata: 100 euro, fino a un massimo di 1.000 euro a trimestre
· Per quattro violazioni in giorni diversi nell’arco di cinque anni: sospensione della licenza o dell’attività da 3 giorni a 1 mese, da 1 a 6 mesi se gli incassi contestati superano 50.000 euro
Un esempio
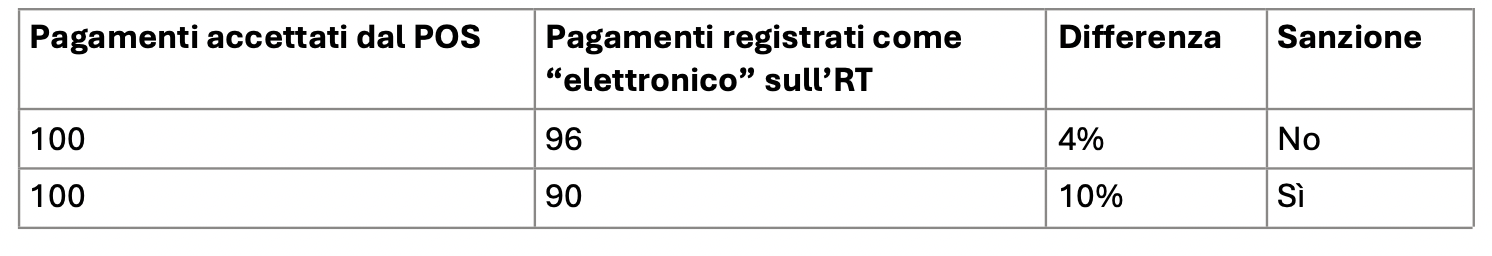
Attenzione: la soglia riguarda il numero di operazioni, non gli importi
Esistono anche differenze “normali” tra gli importi dell’RT e quelli del POS, ad esempio quando con lo stesso POS si incassano vendite senza scontrino come tabacchi o vendite con fattura. Su questi casi l’Agenzia delle Entrate ha già detto che valuterà le differenze anche in base al codice ATECO dell’attività.
Salvo diverse indicazioni future dell’Agenzia, queste differenze sugli importi sono una cosa separata e non rientrano nel calcolo del 5%, che confronta solo il numero delle operazioni. Resta comunque utile controllare nel proprio cassetto fiscale che i codici ATECO siano corretti.
E in caso di controllo in negozio?
Se durante un controllo viene rilevato un errore sulla forma di pagamento, la sanzione potrebbe non arrivare: l’Agenzia delle Entrate riceve ogni mese i dati dei POS e, se verifica che la differenza complessiva resta entro il 5%, può non procedere.
Il consiglio
Il collegamento diretto tra cassa e POS (“scambio importo”) trasmette automaticamente l’importo al POS e registra la forma di pagamento corretta, riducendo gli errori alla fonte.
Vuoi collegare la tua cassa al POS? Contattaci.
Riferimenti: D. Lgs. 7 agosto 2026 n. 148, art. 33, che modifica gli artt. 11 e 12 del D. Lgs. 471/1997 (in vigore fino al 31 dicembre 2026) e gli artt. 36 e 37 del D. Lgs. 173/2024 (in vigore dal 1° gennaio 2027).
Approfondimenti: scadenze, procedure e sanzioni del collegamento RT-POS · Testi completi delle norme (PDF)